Domain droß.de kaufen?
Wir ziehen mit dem Projekt
droß.de um.
Sind Sie am Kauf der Domain
droß.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain droß.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
Ähnliche Suchbegriffe für Erfolgskonten
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
Steven Weinberg, Fachbücher von Steven Weinberg"Steven Weinberg: A Life in Physics" bietet einen tiefen Einblick in das Leben und die Gedanken eines der bedeutendsten Physiker des 20. Jahrhunderts. In diesem Fachbuch teilt Steven Weinberg seine persönlichen Erinnerungen und Anekdoten, die seine Karriere in der theoretischen Physik und Kosmologie prägen. Von seinen Anfängen als Student bis hin zu seiner Zeit während der Blütezeit der Teilchenphysik in den 1970er Jahren und seiner Nobelpreisverleihung gewährt Weinberg den Lesenden nicht nur Einblicke in seine wissenschaftlichen Erkenntnisse, sondern auch in die Herausforderungen und Erfolge, die er in der akademischen Welt erlebte. Themen wie das Zwei-Körper-Problem, internationale Konferenzen und seine Rolle in der Buchschreibung werden behandelt. Dieses Buch ist sowohl für Physiker als auch für Geschichtsinteressierte von Bedeutung und bietet eine ansprechende und oft humorvolle Reflexion über das Leben in der Physik.26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
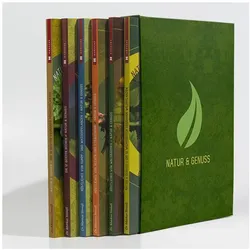
Die Natur & Genuss-Box, Ratgeber von Markus StraussWilderness in a Box bietet genaue Sammeltipps, abwechslungsreiche Küchenideen und Pflanzenhinweise in einem handlichen Format, das seit Jahren zum Erfolg der Buchreihe „Natur & Genuss“ beiträgt. Darin stellt der durch zahlreiche Fernsehauftritte und Interviews bekannte Dr. Markus Strauss essbare Wildpflanzen vor – von Wald und Wiese, aus Feuchtgebieten oder von kargen Böden. Überall wächst und gedeiht Essbares, das uns Menschen mit hochkonzentrierten, gesunden und unverfälschten Inhaltsstoffen seit Jahrhunderten nährt. Es ist auch eine wichtige Futterquelle für Nutzinsekten, die auf unseren bewirtschafteten Nutzflächen zunehmend weniger Nahrung finden.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Roséwein QbA 2024Weingut Karlheinz Roth & Sohn GbR Roséwein QbA 2024Ein leuchtendes Rosé im Stielglas bestärkt die Fülle und Vielfältigkeit der aromatischen Wahrnehmung im Duft und Geschmack. Ein erfrischender Gaumenkitzler, der sehr gut zu gegrilltem Fleisch, Fisch und Krustentieren, zum Beispiel Scampi passt.100ml enthalten durchschnittlich:Brennwert: 314 kj/ 75 kcalKohlenhydrate: 4,3 gdavon Zucker: 3,4 gEnthält geringfügige Mengen von Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Saccharose, Konservierungsstoff:Sulfite, L-Ascorbinsäure,Stabilisatoren: enthält Citronensäure und/oderGummiarabikum und/oder Kaliumpolyaspartat, Kohlendioxid.Die Abfüllung kann unter Schutzatmosphäre erfolgt sein.6,69 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
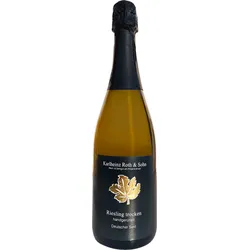
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Riesling Sekt trockenWeingut Karlheinz Roth & Sohn GbR Riesling Sekt trockenTraditionelle Flaschengärung, handgerüttelt; Aromen vom weißen Pfirsich und reifen Früchten der Region. Sein feinperliges Moussieren begeistert die Sinne.100ml enthalten durchschnittlich:Brennwert: 359 kj/ 86 kcalKohlenhydrate: 4,0 gdavon Zucker: 3,0 gEnthält geringfügige Mengen von: Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Fülldosage, Versanddosage, Saccharose,Konservierungsstoff: Sulfite, L-Ascorbinsäure,10,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
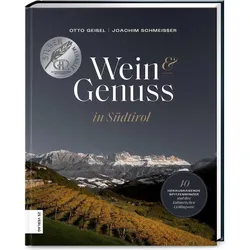
Wein & Genuss in Südtirol, Ratgeber von Otto GeiselSüdtirol ist mit über 30 Millionen Übernachtungen pro Jahr eines der beliebtesten Urlaubsziele in Europa. Nicht nur traumhafte Bergpanoramen, sondern auch grossartige Kulinarik und exzellente Weine machen diese Region so beliebt. Gastronom, Gourmet und Weinkritiker Otto Geisel nimmt seine Leser mit auf eine Reise zu den 40 führenden Winzern seiner zweiten Heimat Südtirol. Kaum jemand kennt sich in der Weinszene Südtirols besser aus als er. In persönlichen Texten und stilvollen Porträtfotos beschreibt er die Menschen hinter den Weinen, ihre Geschichte, die Stile und den Anbau ihrer Weine sowie ihre kulinarischen Tipps in der Region. Ergänzt wird dieses kulinarische Wein-Lesebuch um empfehlenswerte Vinotheken und typische Südtiroler Rezepte. Die einzigartige Porträt- und Landschaftsfotografie von Joachim Schmeisser macht das Buch auch optisch zu einem Hochgenuss. Ein opulentes Lesebuch und Reiseführer für jeden Weinliebhaber.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steven Weinberg, Fachbücher von Steven Weinberg"Steven Weinberg: A Life in Physics" bietet einen tiefen Einblick in das Leben und die Gedanken eines der bedeutendsten Physiker des 20. Jahrhunderts. In diesem Fachbuch teilt Steven Weinberg seine persönlichen Erinnerungen und Anekdoten, die seine Karriere in der theoretischen Physik und Kosmologie prägen. Von seinen Anfängen als Student bis hin zu seiner Zeit während der Blütezeit der Teilchenphysik in den 1970er Jahren und seiner Nobelpreisverleihung gewährt Weinberg den Lesenden nicht nur Einblicke in seine wissenschaftlichen Erkenntnisse, sondern auch in die Herausforderungen und Erfolge, die er in der akademischen Welt erlebte. Themen wie das Zwei-Körper-Problem, internationale Konferenzen und seine Rolle in der Buchschreibung werden behandelt. Dieses Buch ist sowohl für Physiker als auch für Geschichtsinteressierte von Bedeutung und bietet eine ansprechende und oft humorvolle Reflexion über das Leben in der Physik.26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Natur & Genuss-Box, Ratgeber von Markus StraussWilderness in a Box bietet genaue Sammeltipps, abwechslungsreiche Küchenideen und Pflanzenhinweise in einem handlichen Format, das seit Jahren zum Erfolg der Buchreihe „Natur & Genuss“ beiträgt. Darin stellt der durch zahlreiche Fernsehauftritte und Interviews bekannte Dr. Markus Strauss essbare Wildpflanzen vor – von Wald und Wiese, aus Feuchtgebieten oder von kargen Böden. Überall wächst und gedeiht Essbares, das uns Menschen mit hochkonzentrierten, gesunden und unverfälschten Inhaltsstoffen seit Jahrhunderten nährt. Es ist auch eine wichtige Futterquelle für Nutzinsekten, die auf unseren bewirtschafteten Nutzflächen zunehmend weniger Nahrung finden.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
Ähnliche Suchbegriffe für Erfolgskonten
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Roséwein QbA 2024Weingut Karlheinz Roth & Sohn GbR Roséwein QbA 2024Ein leuchtendes Rosé im Stielglas bestärkt die Fülle und Vielfältigkeit der aromatischen Wahrnehmung im Duft und Geschmack. Ein erfrischender Gaumenkitzler, der sehr gut zu gegrilltem Fleisch, Fisch und Krustentieren, zum Beispiel Scampi passt.100ml enthalten durchschnittlich:Brennwert: 314 kj/ 75 kcalKohlenhydrate: 4,3 gdavon Zucker: 3,4 gEnthält geringfügige Mengen von Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Saccharose, Konservierungsstoff:Sulfite, L-Ascorbinsäure,Stabilisatoren: enthält Citronensäure und/oderGummiarabikum und/oder Kaliumpolyaspartat, Kohlendioxid.Die Abfüllung kann unter Schutzatmosphäre erfolgt sein.6,69 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Riesling Sekt trockenWeingut Karlheinz Roth & Sohn GbR Riesling Sekt trockenTraditionelle Flaschengärung, handgerüttelt; Aromen vom weißen Pfirsich und reifen Früchten der Region. Sein feinperliges Moussieren begeistert die Sinne.100ml enthalten durchschnittlich:Brennwert: 359 kj/ 86 kcalKohlenhydrate: 4,0 gdavon Zucker: 3,0 gEnthält geringfügige Mengen von: Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Fülldosage, Versanddosage, Saccharose,Konservierungsstoff: Sulfite, L-Ascorbinsäure,10,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Dornfelder QbA 2024Weingut Karlheinz Roth & Sohn GbR Dornfelder QbA 2024Ein Allrounder unter den Rotweinen mit kräftig, dunkler Farbe und einer angenehmen Fruchtsüße. Aus vollreifem Lesegut!100ml enthalten durchschnittlich:Brennwert: 337 kj/ 81 kcalKohlenhydrate: 3,7 gdavon Zucker: 2,7 gEnthält geringfügige Mengen von Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Saccharose, Konservierungsstoff:Sulfite,Stabilisatoren: enthält Citronensäure und/oderGummiarabikum und/oder Kaliumpolyaspartat, Kohlendioxid.Die Abfüllung kann unter Schutzatmosphäre erfolgt sein.6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Riesling Sekt brutWeingut Karlheinz Roth & Sohn GbR Riesling Sekt brutTraditionelle Flaschengärung, handgerüttelt und Assoziation vollaromatischer Pfirsiche, Quitten und Zitrusfrüchten. Ein sympatisches feinperliges Moussieren!100ml enthalten durchschnittlich:Brennwert: 335 kj/ 80 kcalKohlenhydrate: 2,3 gdavon Zucker: 1,3 gEnthält geringfügige Mengen von: Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Fülldosage, Versanddosage, Saccharose,Konservierungsstoff: Sulfite, L-Ascorbinsäure,10,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.