Domain droß.de kaufen?
Wir ziehen mit dem Projekt
droß.de um.
Sind Sie am Kauf der Domain
droß.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain droß.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Kerner Kabinett 2025Weingut Karlheinz Roth & Sohn GbR Kerner Kabinett 2025Mit seinen sehr fruchtbetonten Aromen mit kräftigem, langem Abgang passt er zu Käse, asiatischer Küche und zum Dessert.100ml enthalten durchschnittlich:Brennwert: 323 kj/ 77 kcalKohlenhydrate: 2,9 gdavon Zucker: 1,9 gEnthält geringfügige Mengen von: Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Konservierungsstoff:Sulfite, L-Ascorbinsäure, Stabilisatoren: enthält Citronensäure und/oderGummiarabikum und/oder Kaliumpolyaspartat, Kohlendioxid.Die Abfüllung kann unter Schutzatmosphäre erfolgt sein.6,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Riesling Sekt brutWeingut Karlheinz Roth & Sohn GbR Riesling Sekt brutTraditionelle Flaschengärung, handgerüttelt und Assoziation vollaromatischer Pfirsiche, Quitten und Zitrusfrüchten. Ein sympatisches feinperliges Moussieren!100ml enthalten durchschnittlich:Brennwert: 335 kj/ 80 kcalKohlenhydrate: 2,3 gdavon Zucker: 1,3 gEnthält geringfügige Mengen von: Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Fülldosage, Versanddosage, Saccharose,Konservierungsstoff: Sulfite, L-Ascorbinsäure,10,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Roséwein QbA 2024Weingut Karlheinz Roth & Sohn GbR Roséwein QbA 2024Ein leuchtendes Rosé im Stielglas bestärkt die Fülle und Vielfältigkeit der aromatischen Wahrnehmung im Duft und Geschmack. Ein erfrischender Gaumenkitzler, der sehr gut zu gegrilltem Fleisch, Fisch und Krustentieren, zum Beispiel Scampi passt.100ml enthalten durchschnittlich:Brennwert: 314 kj/ 75 kcalKohlenhydrate: 4,3 gdavon Zucker: 3,4 gEnthält geringfügige Mengen von Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Saccharose, Konservierungsstoff:Sulfite, L-Ascorbinsäure,Stabilisatoren: enthält Citronensäure und/oderGummiarabikum und/oder Kaliumpolyaspartat, Kohlendioxid.Die Abfüllung kann unter Schutzatmosphäre erfolgt sein.6,69 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Riesling QbA 2025Weingut Karlheinz Roth & Sohn GbR Riesling QbA 2025Als der "König der Weine" betitelt, besticht er mit einem Pfirsichduft und wenig Säure, die die fruchtige Art zum Vorschein bringt. Passend zu jedem Essen oder auch einfach zum persönlichen Trinkgenuss.100ml enthalten durchschnittlich:Brennwert: 298 kj/ 72 kcalKohlenhydrate: 1,9 gdavon Zucker: 1,0 gEnthält geringfügige Mengen von Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Saccharose, Konservierungsstoff:Sulfite, L-Ascorbinsäure,Stabilisatoren: enthält Citronensäure und/oderGummiarabikum und/oder Kaliumpolyaspartat, Kohlendioxid.Die Abfüllung kann unter Schutzatmosphäre erfolgt sein.6,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
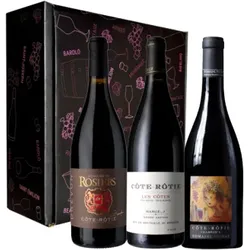
Wein Geschenkset - Côte Rotie - Rhône Genuss - 3 Fl. - 2.25LUnsere Experten haben eine Box mit 3 mehrfach ausgezeichneten Cuvées zusammengestellt, die von drei der größten Namen in Ampuis signiert sind! Unübersehbare Juwelen des nördlichen Rhônetals! Kraft, Aromatik, Finesse und Eleganz... Es ist alles da! Liebhaber dieser Appellation werden dieses einzigartige Angebot zu schätzen wissen... Falls Sie beabsichtigen das Wein-Paket zu verschenken, beachten Sie bitte folgendes: Die Geschenkverpackung Havanna Gold wird dem Paket lediglich beigefügt und muss vom Empfänger selbst zusammengestellt werden. Um einen bruchsicheren Versand der Flaschen zu gewährleisten, können wir die Flaschen nicht direkt in die Geschenkverpackung legen.123,82 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
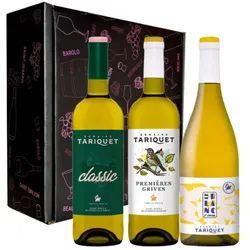
Wein Geschenkset - Weingut Tariquet - Favoriten Weine - 3 Fl. - 2.25L3 wunderschöne Weissweine aus dem berühmten Weingut Tariquet, aus dem Südwesten Frankreichs sind in diesem Geschenkset vereint. Dieses Weingut ist weltweit bekannt und mit diesen Weinen ist kein Fehlgriff möglich, Sie haben das Beste der Côte de Cascogne. In einer goldenen Geschenkverpackung werden diese "Sicheren Werte" richtig gut in Szene gesetzt. Tariquet ist ein Weingut, das sich im Südwesten von Frankreich befindet und das man kennen und probieren sollten. Falls Sie beabsichtigen das Wein-Paket zu verschenken, beachten Sie bitte folgendes: Die Geschenkverpackung Havanna Gold wird dem Paket lediglich beigefügt und muss vom Empfänger selbst zusammengestellt werden. Um einen bruchsicheren Versand der Flaschen zu gewährleisten, können wir die Flaschen nicht direkt in die Geschenkverpackung legen.29,52 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Kerner Kabinett 2025Weingut Karlheinz Roth & Sohn GbR Kerner Kabinett 2025Mit seinen sehr fruchtbetonten Aromen mit kräftigem, langem Abgang passt er zu Käse, asiatischer Küche und zum Dessert.100ml enthalten durchschnittlich:Brennwert: 323 kj/ 77 kcalKohlenhydrate: 2,9 gdavon Zucker: 1,9 gEnthält geringfügige Mengen von: Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Konservierungsstoff:Sulfite, L-Ascorbinsäure, Stabilisatoren: enthält Citronensäure und/oderGummiarabikum und/oder Kaliumpolyaspartat, Kohlendioxid.Die Abfüllung kann unter Schutzatmosphäre erfolgt sein.6,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Riesling Sekt brutWeingut Karlheinz Roth & Sohn GbR Riesling Sekt brutTraditionelle Flaschengärung, handgerüttelt und Assoziation vollaromatischer Pfirsiche, Quitten und Zitrusfrüchten. Ein sympatisches feinperliges Moussieren!100ml enthalten durchschnittlich:Brennwert: 335 kj/ 80 kcalKohlenhydrate: 2,3 gdavon Zucker: 1,3 gEnthält geringfügige Mengen von: Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Fülldosage, Versanddosage, Saccharose,Konservierungsstoff: Sulfite, L-Ascorbinsäure,10,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Roséwein QbA 2024Weingut Karlheinz Roth & Sohn GbR Roséwein QbA 2024Ein leuchtendes Rosé im Stielglas bestärkt die Fülle und Vielfältigkeit der aromatischen Wahrnehmung im Duft und Geschmack. Ein erfrischender Gaumenkitzler, der sehr gut zu gegrilltem Fleisch, Fisch und Krustentieren, zum Beispiel Scampi passt.100ml enthalten durchschnittlich:Brennwert: 314 kj/ 75 kcalKohlenhydrate: 4,3 gdavon Zucker: 3,4 gEnthält geringfügige Mengen von Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Saccharose, Konservierungsstoff:Sulfite, L-Ascorbinsäure,Stabilisatoren: enthält Citronensäure und/oderGummiarabikum und/oder Kaliumpolyaspartat, Kohlendioxid.Die Abfüllung kann unter Schutzatmosphäre erfolgt sein.6,69 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Riesling QbA 2025Weingut Karlheinz Roth & Sohn GbR Riesling QbA 2025Als der "König der Weine" betitelt, besticht er mit einem Pfirsichduft und wenig Säure, die die fruchtige Art zum Vorschein bringt. Passend zu jedem Essen oder auch einfach zum persönlichen Trinkgenuss.100ml enthalten durchschnittlich:Brennwert: 298 kj/ 72 kcalKohlenhydrate: 1,9 gdavon Zucker: 1,0 gEnthält geringfügige Mengen von Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Saccharose, Konservierungsstoff:Sulfite, L-Ascorbinsäure,Stabilisatoren: enthält Citronensäure und/oderGummiarabikum und/oder Kaliumpolyaspartat, Kohlendioxid.Die Abfüllung kann unter Schutzatmosphäre erfolgt sein.6,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Riesling Sekt trockenWeingut Karlheinz Roth & Sohn GbR Riesling Sekt trockenTraditionelle Flaschengärung, handgerüttelt; Aromen vom weißen Pfirsich und reifen Früchten der Region. Sein feinperliges Moussieren begeistert die Sinne.100ml enthalten durchschnittlich:Brennwert: 359 kj/ 86 kcalKohlenhydrate: 4,0 gdavon Zucker: 3,0 gEnthält geringfügige Mengen von: Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Fülldosage, Versanddosage, Saccharose,Konservierungsstoff: Sulfite, L-Ascorbinsäure,10,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Dornfelder QbA 2024Weingut Karlheinz Roth & Sohn GbR Dornfelder QbA 2024Ein Allrounder unter den Rotweinen mit kräftig, dunkler Farbe und einer angenehmen Fruchtsüße. Aus vollreifem Lesegut!100ml enthalten durchschnittlich:Brennwert: 337 kj/ 81 kcalKohlenhydrate: 3,7 gdavon Zucker: 2,7 gEnthält geringfügige Mengen von Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Saccharose, Konservierungsstoff:Sulfite,Stabilisatoren: enthält Citronensäure und/oderGummiarabikum und/oder Kaliumpolyaspartat, Kohlendioxid.Die Abfüllung kann unter Schutzatmosphäre erfolgt sein.6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.